
Caseros ante los decretos de vivienda: "No se puede meter en el mismo saco a pequeños propietarios y a fondos buitre"
- Propietarios y expertos reclaman más seguridad jurídica y avisan de una posible reducción de oferta
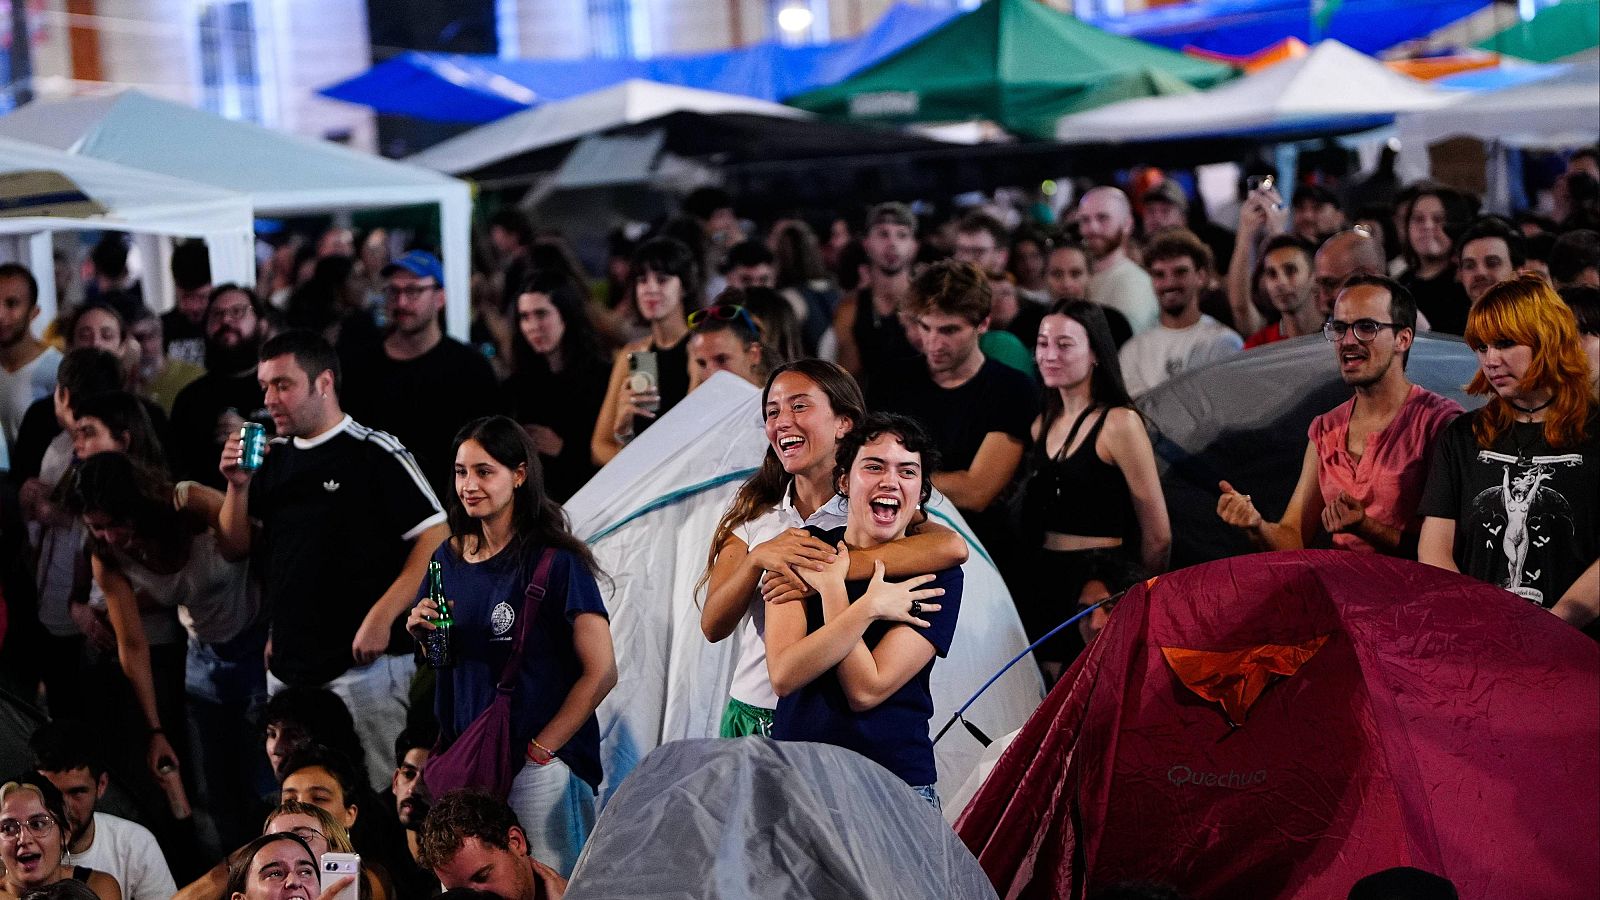
- Directo: la acampada se mantiene en Sol y se extiende a otras ciudades

 La dirección de esta página ha sido copiada en su portapapeles
"No se puede meter en el mismo saco a un pequeño propietario y a un fondo buitre". Clara reconoce a RTVE Noticias su preocupación frente a los nuevos decretos de vivienda. María, Laura e Isabel son también propietarias. Todas ellas coinciden en que hay que proteger a las familias vulnerables y facilitar el acceso a la vivienda, pero creen que esta nueva regulación no distingue entre grandes tenedores y ciudadanos que poseen una o dos viviendas adquiridas porque ahorraron, invirtieron, heredaron o, simplemente, cambiaron sus circunstancias personales (un traslado, una separación, una familia que crece y necesita más espacio).
Los decretos aprobados por el Gobierno, que se votan en el Congreso este viernes, amplían los derechos de los inquilinos, pero estas arrendadoras temen que no tendrán el mismo apoyo ni la suficiente seguridad jurídica. Entre las nuevas medidas figuran la prórroga extraordinaria de determinados contratos de alquiler durante dos años, e incluso de forma indefinida si sale adelante el segundo decreto del Gobierno; la ampliación de la protección frente a desahucios hasta 2030 para personas vulnerables sin alternativa habitacional, un mayor control sobre los alquileres temporales y por habitaciones, incentivos fiscales para el alquiler asequible y medidas para ampliar el parque público de vivienda.
El alquiler tiene un peso creciente en España. Según la última Encuesta de Condiciones de Vida del Instituto Nacional de Estadística (INE), el 20,4% de los hogares españoles vive en régimen de alquiler, el porcentaje más elevado de la serie histórica, frente al 73,6% que reside en una vivienda de su propiedad.
Prórrogas extraordinarias: el problema de recuperar la vivienda
Una de las medidas que más inquietud genera son las prórrogas extraordinarias de los contratos de alquiler de vivienda habitual que expiren antes del 31 de diciembre de 2028, que podrán continuar a petición del inquilino en las mismas condiciones.
Laura compró un piso en Madrid con su primer sueldo fijo porque, según dice, "era una manera de ahorrar y de tener algo mío". Todavía sigue pagando la hipoteca. Hoy vive de alquiler en otra vivienda de la capital que se ajusta más a sus necesidades y explica que el incremento del euríbor alteró completamente sus cuentas. "Mi hipoteca me subió unos 300 euros cuando yo ya tenía firmado el contrato con mis actuales inquilinos", cuenta a RTVE Noticias.
Pese a ello, insiste en que nunca ha considerado el arrendamiento como un negocio especulativo. "Yo no he ganado nunca dinero con el alquiler. Simplemente he pretendido que una casa que tiene una hipoteca se fuera pagando con la renta", asegura.
Cuando acabara el contrato de sus inquilinos, quería plantear una actualización del alquiler que considera "absolutamente normal, lógica y razonable" para asumir el aumento de gastos que ha sufrido en los últimos años. Sin embargo, ahora teme que la posible prórroga extraordinaria termine obligándola a recuperar su piso para residir en él, después de 12 años viviendo alquilada. "Tendré que dejar mi alquiler, irme a vivir a la casa que tengo hasta terminar de pagarla, poderla vender y plantearme comprar otra". Denuncia que, con estas medidas, a los propietarios "nos están obligando a echar a nuestros inquilinos, aunque estemos contentos con ellos". De hecho, reconoce: "Voy a tener que echar a una familia con la que estoy contenta y que me paga rigurosamente" porque, sencillamente, "a mí no me salen las cuentas".
Clara, antigua empresaria del sector de la hostelería, explica que esa situación ya la ha vivido. Según relata, intentaba vender un piso antiguo en Madrid que requería costosas reformas y derramas. Los inquilinos conocían desde hacía tiempo sus planes de venta e incluso les propuso comprar la vivienda: "A los primeros que se la ofrecimos fue a ellos", recuerda. Sin embargo, los arrendatarios se acogieron a una prórroga extraordinaria que permitía la normativa, y el piso no se pudo vender. "Nos lo hemos tenido que comer con patatas", resume Clara gráficamente.
Esta propietaria rechaza la imagen del casero como un gran inversor. "A mí nadie me ha regalado nada", asegura. Recuerda que durante años sacó adelante su negocio de hostelería y ahora siente que "a la gente que hemos arriesgado, que hemos sido emprendedores, ahora se nos castiga".
Protección frente a desahucios: quién asume el coste de la vulnerabilidad
La ampliación de la protección para personas vulnerables sin alternativa habitacional es otro de los grandes ejes de los nuevos decretos. María, autónoma y copropietaria de cuatro viviendas, nos cuenta que una de sus inquilinas dejó de pagar hace meses y acumula varias facturas de suministros pendientes. "Lleva sin pagar desde junio y los suministros desde abril", explica. La deuda supera ya los 5.000 euros.
Insiste en que entiende la necesidad de proteger a quienes atraviesan dificultades económicas, pero cree que la legislación ha olvidado a quien sigue afrontando los gastos del inmueble. "A mí nadie me protege. Ya la protegen a ella, pero a mí como propietaria no me protege nadie", manifiesta. Hay una demanda judicial en marcha, pero mientras tanto, lamenta: "Todo el tiempo que tarde en resolverse me lo tengo que 'comer' como propietaria". La nueva legislación contempla que sean las comunidades autónomas las que compensen el alquiler a los pequeños propietarios en caso de impago de inquilinos vulnerables.
María considera que la protección social no debería recaer solo sobre los arrendadores y sostiene que "las leyes tienen que ser para todos. No puede ser que se proteja mucho a unos en detrimento de otros. Yo, como particular, no tengo por qué hacerme cargo de una persona o familia vulnerable. Tendría que ser el Estado. La solidaridad no puede ser obligada", defiende. Critica que ahora parece que "quien tiene una casa y la alquila es un sinvergüenza y que no tiene humanidad. Y eso no es así". Asegura que "en 20 años habremos subido la renta dos veces". Incluso recuerda que una inquilina atravesó una enfermedad grave y que durante meses "le bajamos la renta a la mitad directamente".
También Isabel, que alquila su piso en Madrid y vive de alquiler en Fuengirola, rechaza que los particulares asuman funciones asistenciales. En su opinión, "no puedes imponer que los ciudadanos sean servicios sociales".
Limitación de rentas e incentivos fiscales: la medida que menos rechazo genera
Los decretos sobre vivienda mantienen limitada la actualización anual de las rentas y aumentan los incentivos para los propietarios que alquilen a precios asequibles. En el IRPF, las reducciones pueden alcanzar hasta el 100% del rendimiento neto si en la firma de nuevos contratos rebajan la renta al menos un 5% y se cumplen otros requisitos.
Isabel, que a la vez es propietaria e inquilina, comenta: "Yo siempre he mantenido precios razonables y solo subo el IPC". Y recalca que nunca utilizó el cambio de inquilino para aumentar significativamente la renta. Por eso cree que las bonificaciones fiscales previstas para los propietarios que mantengan alquileres asequibles encajan con su forma de actuar. "A mí me beneficia totalmente", reconoce.
Insiste además en que su caso está lejos de quien compra para invertir. "Yo no he sido una inversora. La vida me ha ido haciendo cambiar de casa porque mis necesidades iban cambiando", apunta. Cuando tuvo que mudarse a Fuengirola, el arrendamiento de su vivienda de Madrid terminó ayudándole a sufragar tanto la hipoteca como el alquiler de su nuevo hogar. "No puedo tener una casa vacía. Las personas que están allí me están pagando la hipoteca y no es por capricho, es por necesidad", señala.

Seguridad jurídica: la reivindicación común
Una reivindicación compartida por estas cuatro propietarias es la necesidad de reforzar la seguridad jurídica. María reconoce que su mala experiencia con los impagos le está haciendo replantearse sus planes. "Yo ya estoy pensando en vender una de las casas. Literalmente", admite.
Laura cree que terminará recuperando su vivienda para vivir en ella. "Ya te anuncio que en 2027 va a haber un piso menos de alquiler. Quizá dos, el piso donde vivo también", afirma. Clara tampoco descarta destinar un espacio alquilado para uso propio.
Isabel opina que debe haber mayor protección frente a impagos y ocupaciones conflictivas para animar a los propietarios a sacar viviendas al mercado. "Hay mucha vivienda vacía", recuerda. Y asegura que, si hubiera más seguridad jurídica, "saldrían pisos a tutiplén al mercado".
Una preocupación similar expresa Montserrat Junyent, presidenta del Colegio de API de Barcelona y de la Asociación de Agentes Inmobiliarios de Cataluña. "Compartimos el objetivo, pero cuestionamos el camino. La vivienda no puede gestionarse por decreto", afirma en un comunicado. Junyent advierte además de que cada modificación normativa añade incertidumbre a un mercado que necesita estabilidad y podría acabar reduciendo la oferta. "Si un propietario no está lo suficientemente seguro de cuándo podrá recuperar su casa, le resulta más difícil decidir alquilarla", advierte.
¿Qué soluciones plantean los pequeños propietarios?
Más allá de sus reticencias a los decretos, estas cuatro propietarias creen que la crisis de la vivienda exige una intervención pública mucho más ambiciosa. Clara considera que el principal error de las últimas décadas ha sido no consolidar un parque público permanente de vivienda. A su juicio, "el Gobierno tiene que impulsar casas de protección oficial y hacer lo que hacen en Viena y en otros países de Europa", donde hay amplios sistemas de vivienda pública y protegida a precios moderados. También critica que parte de la vivienda social construida en España haya acabado en manos privadas. "Si tú utilizas dinero público para construir viviendas de protección oficial y luego se lo vendes a los fondos buitre, como se ha hecho en España, ¡pues menudo negocio!", ironiza.
Laura coincide en que el problema de fondo es la escasez de hogares disponibles. "Necesitamos hacer más vivienda. Hay inmigración, hay nuevos modelos familiares, hay gente que vivimos solos". A su juicio, las administraciones no deberían trasladar el problema a los propietarios particulares. "¿Soy yo la que tiene que solucionar el problema de un gobierno? No", incide.
Isabel cree que sería posible fijar precios razonables a partir de criterios similares a los que ya se utilizan para valorar inmuebles. Y plantea: "Hay que tasar según metros cuadrados y localización". Los alquileres se calcularían con arreglo a factores objetivos como la superficie, el estado del inmueble y su ubicación. En su opinión, una referencia pública de precios ayudaría a evitar abusos sin necesidad de limitar de forma indiscriminada a todos los propietarios.
Frente a las posiciones enfrentadas entre propietarios e inquilinos, la economista Carme Trilla, presidenta de Fundación Hábitat3, propone una vía intermedia mediante la colaboración entre sector público y privado. Señala que en España "tenemos un parque público de vivienda absolutamente insuficiente". Por ello, propone fórmulas de alquiler concertado en las que el propietario ponga la vivienda a disposición del mercado a precios razonables y la Administración asuma una parte de la responsabilidad cuando aparezcan situaciones de vulnerabilidad. "Llegado el caso en que una familia no puede pagar, la Administración tiene que estar al lado y dar una alternativa habitacional", subraya.
Propietarios y expertos prevén que los decretos del Gobierno acabarán reduciendo la oferta de vivienda en alquiler. María estudia vender una de sus propiedades y Laura prevé recuperar la suya. Ella denuncia, con indignación, que estas medidas suponen "reventar el mercado del alquiler por completo". Clara también cree que muchos propietarios optarán por retirar sus viviendas del mercado e Isabel sostiene que el miedo a los impagos sigue frenando el arrendamiento de muchos pisos. Coinciden en que la crisis de la vivienda exige soluciones urgentes, pero rechazan que se equipare a los pequeños arrendadores con los grandes operadores inmobiliarios: "No todos los propietarios son fondos buitre".


