
18 años de la quiebra de Lehman Brothers: de la barra libre a la hiperregulación del sector bancario
- La banca se queja de que las normas actuales suponen un "tsunami regulatorio"
- Los clientes aseguran que conseguir una hipoteca hoy en día es "prácticamente imposible"

 La dirección de esta página ha sido copiada en su portapapeles
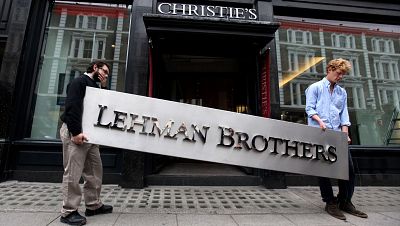
Un día como el de hoy de hace 18 años las imágenes de los empleados del gigante financiero estadounidense Lehman Brothers abandonando las oficinas de la compañía con sus enseres personales en cajas tras la quiebra de la entidad, dieron la vuelta al mundo. Entonces supimos que una multinacional de prestigio internacional había entrado en bancarrota, pero no nos imaginábamos qué impacto iba a tener eso en el sistema bancario mundial y en la economía familiar de millones de personas que lo perdieron todo.
¿Qué pasó? Lehman Brothers invirtió de forma masiva en activos respaldados por hipotecas otorgadas a personas con alta probabilidad de impago (las llamadas subprime) en un momento de burbuja en el sector inmobiliario. Cuando los precios de la vivienda cayeron en Estados Unidos a partir de 2007, estos activos perdieron su valor de manera drástica.
El Gobierno estadounidense y la Reserva Federal decidieron no otorgar ayudas públicas para salvar la entidad, a diferencia de otros casos, lo que precipitó su final. Su caída congeló el crédito internacional y desató una crisis económica mundial. Millones de personas perdieron sus empleos y sus hogares, lo que terminó convirtiéndose en una profunda recesión global.
Laura Martínez, portavoz de IAhorro explica lo que pasó de forma muy sencilla para RTVE Noticias: "2008 hizo muchísimo daño. Como el crédito se daba de forma tan fácil, en España todo el mundo o la gran mayoría de la gente tenía una hipoteca y de ellos el 90% la tenían a tipo variable. Entonces, un porcentaje de la población del país se vio con graves dificultades para pagar porque la cuota les subió muchísimo. La gente perdió sus casas, sus coches, lo perdieron todo".
De la fiesta del crédito al muro de la regulación
Si antes todo era "una fiesta del dinero", ahora, los reguladores internacionales y, sobre todo, los europeos imponen normas muy duras a los bancos. Y estos a su vez, se los trasladan a los clientes. Pedir una hipoteca o un préstamo en 2026 exige demostrar ingresos estables, ahorros previos y un nivel de endeudamiento muy bajo.
Laura Martínez explica que "antes, los bancos daban con total facilidad hipotecas al 100%. Se daba sin criterio y a todo el mundo. Era lo más normal. Y no solo eso, era mítico que cuando te comprabas una casa el banco te daba para pagar la casa, la reforma y el coche". De hecho, añade, "como el crédito era tan sumamente fácil de conseguir, lo típico era que alguien de clase media se comprara el típico BMW o el Mercedes".
Ahora, el escenario ha dado un giro de 180 grados: Gabriel (nombre ficticio), tiene 38 años, es malagueño y lleva una década viviendo en Madrid. "Después de tantos años he conseguido comprarme un piso en el barrio de Aluche. Me ha costado 295.000 euros. Si todo va bien, firmo la hipoteca el día 21 de septiembre", cuenta a RTVE Noticias.
Nos explica que el proceso ha sido muy complicado, que ha estado lleno de nervios y de tensión: "Nunca pensé que el banco me fuese a poner tantas trabas, creía que mi perfil es lo que las entidades bancarias llaman 'un caramelito' y me he encontrado con unos requisitos casi imposibles de cumplir". Es funcionario con un sueldo más cercano a los 3.000 que a los 2.000 euros y ha pedido un préstamo hipotecario de solo 110.000 euros de los casi 300.000 que cuesta la vivienda, pero no ha bastado; le han solicitado que un familiar, en este caso su padre, aparezca como hipotecante no deudor, una figura similar a la del avalista. "Parece que no les gusta que una sola persona compre una vivienda, prefieren parejas", reflexiona.
Ante este caso, nos explica la portavoz de IAhorro que "hay que saber en qué banco buscar". Subraya que "todos han endurecido los requisitos para acceder al crédito" porque ellos también se enfrentan a normas más duras, pero hay entidades que dan más facilidades que otras: "Habitualmente, los grandes bancos son los que menos fácil se lo ponen al cliente mientras que las entidades más pequeñas y las cajas ofrecen condiciones más ventajosas". Esto es oferta y demanda. Pero, además de eso:
¿Qué ha cambiado en el sector financiero desde 2008?
Tras la crisis de 2008, Europa transformó por completo el control de la banca con normas más estrictas de capital, mayor supervisión conjunta y nuevos métodos para evitar rescates públicos. El marco normativo actual está regido por Basilea III y la Unión Bancaria que vigilan los números internos del banco. Por su parte, la Ley Hipotecaria de 2019 regula la relación del banco con el cliente de la calle. Es una ley de protección al consumidor.
La Unión Bancaria: un supervisor único para Europa
Antes de la crisis, cada país vigilaba sus propios bancos. Si un banco grande quebraba, el Estado tenía que salvarlo con dinero público, arrastrando la economía de todo el país, como pasó con Bankia en España.
Para evitarlo, en la Unión Europea se puso en marcha la llamada Unión Bancaria Europea. Entre otras cosas, desde entonces el Banco Central Europeo (BCE) vigila con lupa a los más de 110 grandes bancos. Les hace exámenes constantes denominados test de estrés, para asegurar que tienen suficiente dinero para resistir una crisis.
Además, si un gran banco va hacia la quiebra, Europa toma el control a través de la Junta Única de Resolución (JUR). Lo cierra o lo reorganiza en un solo fin de semana usando un fondo pagado por los propios bancos, no por los impuestos de los ciudadanos.
En paralelo a estas dos herramientas, se está trabajando en una figura: el Sistema Europeo de Garantía de Depósitos (EDIS). Se trata de una fórmula que debía estar lista en 2024 para que los ahorros, hasta 100.000 euros, estén garantizados, pase lo que pase, en cualquier banco de la eurozona. Sin embargo, la fórmula está sin completar y ahora mismo los depósitos continúan protegidos fundamentalmente por los sistemas nacionales de cada país.
Basilea III, el blindaje de los bancos contra las pérdidas
Basilea III es un manual de instrucciones internacional que dice cuánto dinero de seguridad deben guardar los bancos para no quebrar. Para entenderlo de forma muy directa, imagina que un banco es como una persona que monta un negocio: si pide prestado el 100% de lo que necesita y las cosas van mal, se arruina de inmediato. Esta nueva normativa europea le obliga a usar más dinero de su propio bolsillo y a tener ahorros guardados en la hucha.
La norma exige, entre otras cosas, que el banco guarde suficiente dinero en efectivo o en activos fáciles de vender (como bonos del Estado) para aguantar 30 días seguidos de pánico si a los clientes les da por sacar todos sus fondos a la vez.
Desde la Asociación Española de Banca (AEB), explican a RTVE Noticias que "estos cambios han dado lugar a entidades más resistentes ante posibles shocks. Los bancos están obligados a demostrar que pueden sobrevivir en escenarios extremadamente adversos y ahora —y a diferencia de lo que ocurría en los años previos a la caída de Lehman— todo se monitoriza de forma continua y habitual".
Un refuerzo regulatorio que según la AEB "ha fortalecido la estabilidad financiera y la capacidad del sector para seguir financiando a familias y empresas, incluso en entornos de elevada incertidumbre". Pero tiene un aspecto negativo: la hiperregulación: "Se ha generado un auténtico tsunami con normas que en muchas ocasiones se solapan entre sí. Esto es un obstáculo frente a los desafíos a los que nos enfrentamos ahora, que son distintos a los de 2008. Ahora, Europa necesita impulsar su competitividad, que al final será más crecimiento para la economía y para nuestras empresas", explica la Asociación.
Un escenario que comparte Álvaro Benzo, socio responsable de la Unidad de Regulación Financiera y Riesgos de PwC: "El enfoque actual, volcado casi en exclusiva en evitar crisis, frena la competitividad y el crecimiento económico del continente. Asimismo, sostiene que la regulación debe reorientarse para impulsar la productividad, flexibilizar la financiación de la economía real y transitar hacia una simplificación normativa sin desatender la estabilidad financiera".
Ley hipotecaria de 2019
Si Basilea III obliga al banco a ser prudente con su dinero, la ley de 2019 forzó a las entidades financieras a ser transparentes y justas con los consumidores. La norma prohíbe, entre otras cosas, las clausulas suelo, obliga al banco a pagar una serie de gastos a la hora de formalizar una hipoteca, es más difícil que se autorice un desahucio y obliga al notario a corroborar que el comprador de una vivienda entiende qué tipo de producto hipotecario está adquiriendo.
Es la llamada acta de transparencia: "Yo tengo la firma con el banco el día 21 de septiembre pero el 16 tengo la cita con el notario para conocer las características de la hipoteca, la letra pequeña. Es complicado todavía aún saber qué se está firmando porque la terminología es muy farragosa, así que agradezco que el notario sea una especie de escudo y de garante para traducir lo que firmo con el banco porque es imposible saber si te están engañando con algo", asegura Gabriel.
¿Cómo afecta este nuevo marco legislativo al consumidor?
Que existan mayores garantías para evitar la quiebra de los bancos y los contratos abusivos por parte de las entidades de crédito tiene una contraparte: al quitarle herramientas de cobro y penalización a los bancos en caso de impago, el riesgo para las entidades aumenta notablemente. Como consecuencia directa, los bancos han respondido en los últimos años endureciendo al máximo los requisitos para conceder una hipoteca y ahora se han convertido en un producto hiperselectivo.
Manuel Pardo, presidente de ADICAE (Asociación de Usuarios de Bancos, Cajas y Seguros), asegura a RTVE Noticias que estas nuevas normas no sirven para que el usuario lo tenga más fácil a la hora de contratar un producto bancario, sino que se utilizan para que las entidades "mejoren su negocio". Asegura Pardo que "son poco consideradas con los clientes en España: un ejemplo claro es el de unas hipotecas fijas a casi el doble de lo que normalmente en un mercado razonable debería ser el Euribor, entorno al 2% o la proliferación de productos vinculados prohibidos expresamente por la nueva ley hipotecaria".
Gabriel, ha tenido que contratar varios seguros para que su banco, uno de los grandes, le quite unos euros de la cuota mensual que va a pagar. Ha decidido firmar su hipoteca a tipo fijo aunque va a tener que pagar unos intereses cercanos al 4% cada mes. Aun así, está contento: "Mi cuota de hipoteca es mucho más baja que el alquiler, yo cumplo con los requisitos de endeudamiento de los bancos, por eso no entiendo todas las trabas a las que me he enfrentado".
Tanto los clientes como las entidades financieras coinciden en que el exceso de reglas, restricciones y burocracia ralentizan la actividad de un sector como el bancario que es clave para la vertebración económica de un país como España.
Sin embargo, al tratarse de un motor económico tan sensible, el equilibrio entre hiperregulación y competitividad es difícil del alcanzar. Por ello, aunque la situación actual presione a ambas partes, los reguladores priorizan la estabilidad financiera con un objetivo claro: que las normas actuales sirvan para evitar que se repita una crisis global como la de 2008.


