
Fondos buitre, compradores masivos de vivienda a bajo precio que "distorsionan el mercado inmobiliario"
- El Ejecutivo quiere prohibir que los fondos buitre compren vivienda a un precio inferior al 70% de su valor de mercado
- Expertos e inquilinos señalan que contribuyen a la escasez de vivienda y a las subidas "artificiales" de precios

 La dirección de esta página ha sido copiada en su portapapeles
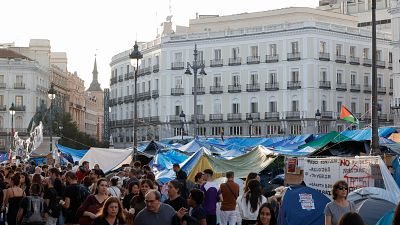
El concepto de fondo buitre ha vuelto a primera línea de la actualidad por el debate social el torno a la vivienda: la falta de inmuebles, las movilizaciones sociales por la emergencia habitacional y el concepto utilizado por el Gobierno en el Real Decreto de vivienda que no salió adelante hacen que sea necesario acotar a qué nos referimos cuando hablamos de este tipo de compradores masivos de inmuebles.
En el texto publicado en el Boletín Oficial del Estado (BOE) el pasado 30 de septiembre, el Ejecutivo no utiliza literalmente ese concepto. Aunque tanto la ministra de Vivienda, como el ministro de Consumo o el propio presidente Pedro Sánchez han hablado una y otra vez de "un decreto para frenar a los fondos buitre", el texto legal recurre a fórmulas jurídicas neutras y señala "toda entidad con o sin personalidad jurídica que incluya en su objeto social la adquisición de inmuebles o de carteras de hipotecas impagadas para maximizar su rendimiento económico". La normativa matiza que no solo se refiere a grandes fondos internacionales, sino también a pequeñas o medianas empresas, autodenominadas por el sector como "pymes buitre", que replicaran dinámicas de compra agresiva a precio de saldo.
Fondo buitre es el concepto que utilizamos para referirnos a fondos de capital riesgo que se dedican a la compra a precio por debajo de mercado de activos financieros o inmobiliarios que, en principio, se encuentran en dificultades, devaluados o en situaciones de crisis. Concretamente, el diccionario panhispánico del español jurídico señala que son "fondos de inversión de alto riesgo que aprovecha oportunidades de mercado".
Su estrategia consiste en adquirir estos bienes de forma masiva y a precios muy bajos para reformarlos, maximizar su rendimiento a corto o medio plazo y venderlos posteriormente con un alto beneficio. Su modus operandi incluye la compra de paquetes de vivienda a bancos procedentes de desahucios o impagos y la adquisición de bloques residenciales a administraciones públicas o particulares en apuros.
"Los denominados fondos buitre se instalaron en España tras la crisis de 2008", cuenta a TVE Sara Herrero, vicedecana de profesorado de EAE Business School: "Son empresas con ánimo de lucro que generalizaron sus actuaciones de forma masiva en 2012 cuando los precios eran muy baratos y los bancos tenían mucho activo inmobiliario en sus balances por impagos". Entonces, explica, "esas entidades financieras tenían que sanear sus balances y los fondos inmobiliarios, aprovechando la situación, compraron grandes paquetes de viviendas adjudicadas o en proceso de ejecución".
¿Cómo actúan los fondos buitre?
Su fórmula de actuación se basa en la presión. En muchas ocasiones buscan extinguir contratos de alquiler antiguos o menos ventajosos para ellos para reformar los inmuebles y volverlos a introducir en el mercado con tarifas sustancialmente más altas.
Para referirse a este fenómeno, organizaciones como el Sindicato de Inquilinas de Madrid y Barcelona han acuñado el término de "desahucios invisibles". Denuncian que la orden de desalojo ya no ocurre solo porque alguien no pague, sino porque el fondo buitre compra el bloque entero, decide de forma unilateral no renovar el contrato cuando este vence, o propone una subida inasumible (como duplicar o triplicar la renta) para forzar al inquilino a irse por su propio pie.
Mercedes Plaza es una de esas inquilinas y cuenta a TVE que vive en un piso de alquiler en el barrio madrileño de Vallecas: "Vivo hace 12 años en una vivienda que originalmente era de Obra Social y el año pasado recibí una carta que decía que ahora mi casero era un fondo buitre. El contrato me cumple el mes que viene y estoy preocupada. Estamos intentando luchar para quedarnos todos los vecinos. Son viviendas para gente vulnerable y el fondo buitre quiere dejarnos en la calle".
¿Pueden los fondos buitre alterar los precios del mercado inmobiliario?
Aunque los fondos buitre representan un porcentaje minoritario del parque total de viviendas en alquiler, ya que la gran mayoría sigue estando en manos de pequeños propietarios, su comportamiento financiero genera un fuerte impacto indirecto en el mercado inmobiliario español, tanto en los alquileres como en la compra de vivienda.
"Por supuesto que distorsionan los precios del mercado inmobiliario" asegura a RTVE Noticias Juan Ignacio Navas, socio director del despacho de abogados Navas & Cusí.
En el caso de los alquileres, pueden subir los precios de golpe porque controlan cientos de pisos en un mismo barrio. Esta situación tira del mercado al alza porque los pequeños propietarios y las inmobiliarias de barrio ven que pisos con las mismas características que ellos están ofreciendo en alquiler tienen un precio muy por encima del precio que ellos habían fijado, por lo que automáticamente lo suben para colocarse "a precio de mercado".
Además, Navas destaca que contribuyen a la escasez de vivienda. En ocasiones, prefieren mantenerlas vacías temporalmente para no bajar los precios, reduciendo la oferta disponible y aumentando la presión sobre la demanda.
Explica para RTVE Noticias una situación de estas características Paqui. Ella vive en un piso en el madrileño barrio de Carabanchel desde hace más de 20 años: "Yo soy la dueña del bajo y hemos tenido problemas de okupación por culpa de un fondo que compró hace más de cinco años, en plena pandemia de covid, el otro bajo a un banco. Lo dejó abandonado; ni lo reformaron, ni lo vendieron ni lo alquilaron, ni siquiera pusieron una puerta blindada para proteger la propiedad. Era un sinsentido", asegura indignada. Y continúa: "Después de varios intentos, una familia lo okupó y se instaló aquí un tiempo. Cuando consiguieron echarles volvieron a las andadas, no hacían nada con la vivienda. El piso ha estado vacío varios años, nosotros hemos tenido muchísimos problemas de inseguridad y no podíamos hacer nada". Ahora, concluye, "por fin, se ha vendido a un particular".
En el caso de la compraventa, también hay un impacto sobre el comprador minorista. Al acaparar las viviendas baratas, de bancos o en subastas, obligan a las familias y jóvenes a competir por un número mucho menor de viviendas disponibles, lo que dispara su precio de venta. Además, al comprar edificios residenciales para, muchas veces, convertirlos en pisos turísticos o de lujo, sacan mucha vivienda del mercado residencial tradicional. Además, su disponibilidad de dinero les permite en muchas ocasiones comprar en efectivo o el acceso a líneas de crédito multimillonarias. Un comprador particular que necesita pedir una hipoteca no puede competir en velocidad ni en condiciones con ellos.
Algo así le pasó a María hace unos años. Cuenta a RTVE Noticias que vive en Barcelona y "estaba en busca de mi primera vivienda. Encontré un apartamento que me cuadraba en el barrio de Sant Andreu, costaba unos 180.000 euros y aunque se me iba un poco de precio para mí sola, me gustó e hice la reserva rezando para que el banco me quisiera dar la hipoteca". Pagó a la inmobiliaria los 10.000 euros que le pidieron y presentó una oferta formal: "Intenté que me rebajaran a 170.000 euros". Cuenta que la inmobiliaria ni llegó a presentar la propuesta a la propiedad: "Me dijeron que no dio tiempo, que un fondo vio la oportunidad y pagó ese mismo día el piso "a tocateja". Ahora por cierto, es un airbnb". Entre risas, por lo absurdo de la situación recuerda que, "a mí el banco tardó en preconcederme la hipoteca un mes".
¿Cuáles son las restricciones que el gobierno impone a los fondos buitre?
En el decreto ley de vivienda que el Consejo de Ministros aprobó el 29 de septiembre se prohíbe expresamente que los fondos adquieran viviendas residenciales a un precio inferior al 70% de su valor de mercado. Con esto se busca vetar las compras masivas de carteras de inmuebles con fuertes descuentos o saldos. Esta restricción se propuso en un principio hasta el 31 de diciembre de 2028, pero en el último decreto aprobado por el Gobierno se amplía el plazo dos años más, es decir, que la prohibición estaría vigente ahora hasta el 31 de diciembre de 2030.
Una ampliación de la norma que esta vez sí sería aprobada, ya que al estar disueltas las Cortes la votación depende de los 69 miembros de la Diputación Permanente. El bloque del Ejecutivo (PSOE, Sumar, ERC, Bildu, PNV y Podemos) suma 35 escaños, lo que representa la mayoría absoluta del órgano frente a los 34 diputados de la oposición (PP, Vox y Junts)


