
Daños causados por la dana Adam: hacer fotografías antes de limpiar y otros consejos para reclamar al seguro
- El Consorcio de Compensación de Seguros cubre daños por inundación en viviendas, vehículos y comercios
- Sigue la última hora de las inundaciones provocadas por la dana Adam

 La dirección de esta página ha sido copiada en su portapapeles
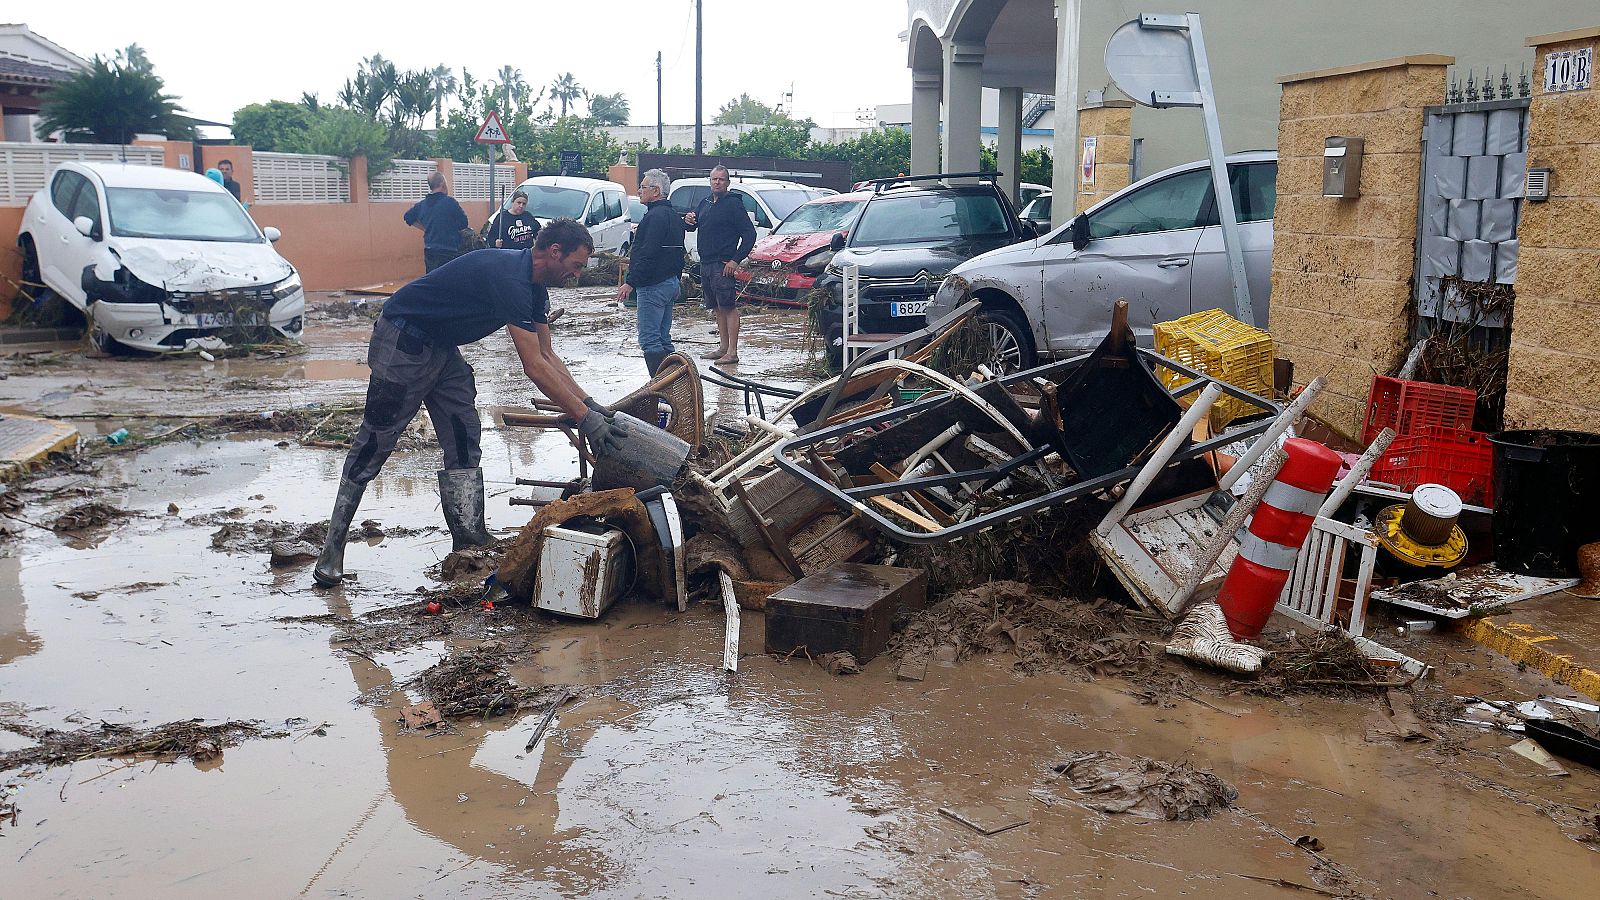
Las lluvias torrenciales y las inundaciones provocadas por la dana Adam están causando estragos en viviendas, vehículos, garajes, comercios, infraestructuras y cultivos agrícolas en distintas zonas de la Comunidad Valenciana y Baleares. Ante esta situación, es fundamental saber quién paga los daños, qué documentación conservar y cómo tramitar la reclamación para poder cobrar una indemnización.
Por ello, antes de retirar el barro, limpiar o tirar objetos dañados, aseguradoras, peritos y asociaciones de consumidores recomiendan hacer fotografías y vídeos de todos los desperfectos. Estas pruebas, junto con facturas de compra e inventarios de pérdidas, pueden ser fundamentales para reclamar a la compañía aseguradora o al Consorcio de Compensación de Seguros.
¿Quién paga las pérdidas y cómo pedir indemnizaciones?
Las inundaciones provocadas por una dana están consideradas un riesgo extraordinario y, por tanto, las indemnizaciones corresponden generalmente al Consorcio de Compensación de Seguros, el organismo público que actúa como sistema de cobertura para este tipo de catástrofes naturales, como son inundaciones, terremotos, maremotos, erupciones volcánicas o temporales de viento extraordinario.
Para acceder a la compensación es imprescindible que exista una póliza en vigor y que el asegurado esté al corriente del pago de la prima. El Consorcio indemniza en las mismas condiciones y límites que figuren en la póliza contratada y no cubre bienes que no estuvieran asegurados previamente.
¿Quién tiene derecho a indemnización?
Las indemnizaciones pueden alcanzar a una amplia variedad de afectados. Los propietarios de viviendas, tanto habituales como segundas residencias, pueden reclamar daños en la estructura del inmueble, instalaciones eléctricas o de fontanería, muebles, electrodomésticos y trasteros incluidos en la póliza. Además, cuando la vivienda resulta inhabitable a causa de la inundación, pueden cubrirse determinados gastos derivados del realojo temporal.
También las comunidades de propietarios tienen derecho a reclamar por daños sufridos en garajes comunitarios, ascensores, cuartos de instalaciones, portales y otras zonas comunes aseguradas. De hecho, los aparcamientos subterráneos suelen concentrar una parte importante de las pérdidas económicas en episodios como el actual.
Los propietarios de vehículos son otro de los grandes colectivos afectados. El Consorcio cubre turismos, motocicletas, furgonetas, camiones y otros vehículos asegurados dañados por la inundación. Una de las cuestiones menos conocidas es que, para la cobertura de riesgos extraordinarios, no siempre es necesario disponer de un seguro a todo riesgo. En muchos casos basta con que el vehículo tenga una póliza en vigor que incluya el recargo obligatorio al Consorcio. Tras la dana de 2024 en la provincia de Valencia, más de la mitad de las reclamaciones recibidas correspondieron precisamente a automóviles inundados o arrastrados por el agua.
Autónomos y pequeños empresarios también pueden solicitar indemnizaciones por daños en locales, mercancías, equipos informáticos, maquinaria o mobiliario comercial. Además, algunas pólizas incluyen coberturas por pérdida de beneficios, lo que permite compensar parte de los ingresos dejados de percibir durante el tiempo que el establecimiento permanece cerrado por los efectos de la inundación.
La cobertura alcanza igualmente a industrias y empresas que hayan sufrido daños en naves, instalaciones productivas, maquinaria o existencias almacenadas. En estos casos, además de los daños materiales, pueden entrar en juego las coberturas de interrupción de negocio contempladas en la póliza.
La dana puede dar lugar además a indemnizaciones por daños personales. El Consorcio cubre fallecimientos, situaciones de invalidez y determinadas lesiones cuando la persona afectada dispone de seguros de vida o accidentes con esas coberturas.
En el caso de pérdidas en cultivos agrícolas y cosechas, la vía habitual de compensación es el sistema de seguros agrarios gestionado por Agroseguro, siempre que los cultivos estuvieran asegurados. En explotaciones agrarias, pueden ser indemnizables los daños sufridos en naves, almacenes, sistemas de riego, maquinaria o invernaderos asegurados.
¿Qué hacer desde el primer momento?
Expertos, aseguradoras y asociaciones de consumidores coinciden en una serie de recomendaciones básicas:
- Fotografiar y grabar todos los daños, de la forma más completa posible, antes de limpiar, retirar o desechar objetos afectados. Documentar con imágenes o vídeos el nivel alcanzado por el agua, los muebles, electrodomésticos, vehículos o mercancías dañadas pueden resultar decisivas durante la peritación.
- Conservar los bienes deteriorados siempre que sea posible hasta la visita del perito.
- Elaborar un inventario de pérdidas
- Guardar facturas de compra, presupuestos de reparación, tickets de gastos urgentes y facturas de alojamiento provisional o limpieza.
¿Cómo reclamar?
Para iniciar la reclamación, las organizaciones de consumidores recomiendan comunicar el siniestro tanto a la compañía aseguradora como al propio Consorcio de Compensación de Seguros. La gestión puede realizarse a través de la página web oficial o del teléfono gratuito 900 222 665.
El afectado deberá aportar sus datos personales, el nombre de la aseguradora, el número de póliza, un IBAN para recibir la indemnización y, en el caso de vehículos, la matrícula, marca y modelo. Posteriormente, recibirá un número de expediente y un perito valorará los daños antes de que se determine la compensación económica correspondiente.
La ley establece con carácter general un plazo de siete días para comunicar el siniestro a la aseguradora. Sin embargo, el propio Consorcio ha señalado en anteriores catástrofes que seguirá tramitando solicitudes aunque ese plazo se haya superado, dada la excepcionalidad de este tipo de emergencias.
¿Qué daños no cubre normalmente el Consorcio?
No todos los daños corresponden al Consorcio. Quedan fuera de la consideración de riesgo extraordinario supuestos como las goteras, las filtraciones por lluvia directa, los daños por granizo o nieve y los provocados por vientos que no alcancen los umbrales fijados por la normativa. En estos casos la responsabilidad puede recaer en la aseguradora privada, dependiendo de las coberturas contratadas.
Por ello, el error más frecuente tras una dana es pensar que cualquier perjuicio da derecho automáticamente a una indemnización. La cobertura depende de que el bien estuviera asegurado y de las garantías efectivamente contratadas. Una vivienda sin póliza, un local no asegurado o una explotación sin cobertura específica no generan automáticamente derecho a compensación por parte del Consorcio, aunque posteriormente puedan aprobarse ayudas públicas extraordinarias.
¿Qué ocurre cuando se declara zona catastrófica?
Si el Gobierno declara una zona afectada gravemente por una emergencia de protección civil (lo que se conocía como "zona catastrófica"), puede aprobar un paquete extraordinario de ayudas para contribuir a la recuperación de las zonas dañadas. Estas medidas pueden incluir subvenciones para particulares por daños en viviendas y enseres de primera necesidad, ayudas a comercios, empresas y explotaciones agrarias, beneficios fiscales, líneas de financiación preferente y compensaciones a los ayuntamientos por los gastos de emergencia y reconstrucción.
Esta declaración no sustituye a las indemnizaciones de los seguros ni a las compensaciones del Consorcio de Compensación de Seguros, que continúan tramitándose por sus cauces habituales. Además, las ayudas públicas no tienen carácter indemnizatorio pleno ni garantizan la cobertura total de las pérdidas sufridas, sino que son medidas de apoyo extraordinario sujetas a requisitos, límites y procedimientos específicos.


