

Los españoles sacamos un "aprobado raspado" en educación financiera y el ahorro "se nos hace bola"
- El nivel de competencias económicas de los españoles es medio-bajo según la Comisión Europea, aunque aprobamos
- Siete de cada diez españoles aseguran que ahorran, aunque solo el 20% consigue hacerlo en la cantidad recomendada
 La dirección de esta página ha sido copiada en su portapapeles
¿Qué es la inflación? ¿Cómo impactan las decisiones de los bancos centrales en la gente? ¿Qué implicaciones reales tiene el nuevo decreto de alquileres para un joven que busca independizarse?. Son conceptos que mucha gente evita por considerarlos abstractos o poco atractivos pero que impactan de lleno en nuestro día a día. Saber gestionar el dinero no es una cuestión de matemáticas complejas; es una herramienta de supervivencia y autonomía personal y sin embargo, es todavía una asignatura pendiente en España.
El nivel de educación financiera de nuestro país es medio-bajo según el Eurobarómetro de la Comisión Europea. Obtenemos un 5,3 sobre 10, un aprobado raspado según la EFPA (Asociación de Asesores Financieros) y estamos 12 puntos por debajo de la media de la OCDE según el informe Pisa.
Sin embargo, la necesidad apremia. En un entorno económico cada vez más volátil y digitalizado, donde decisiones geopolíticas que se toman al otro lado del mundo encarecen cada día más los combustibles en la gasolinera de debajo de nuestra casa, los fraudes en redes sociales se han disparado y ya no solo afectan al "analfabeto digital" de turno y comprarse una casa ha pasado a ser un ejercicio de pura ingeniería solo al servicio de unos cuantos privilegiados, la educación económica ya no es un complemento educativo. Se ha convertido en una necesidad urgente para ser autónomos.
"Educar en economía a un adulto es más complicado, depende de su propia voluntad, pero los profesores tenemos el poder inmenso de conseguir algo valiosísimo: que las nuevas generaciones tengan unas buenas competencias financieras para ser lo más libres posible en su toma de decisiones futuras: es mi empeño diario en el aula", explica a RTVE Noticias Víctor Santos, profesor de economía en el Liceo Sorolla de Pozuelo de Alarcón, en Madrid.
El papel de las instituciones en la educación financiera
En esa idea ahonda Roberto España, responsable de la división de educación financiera del Banco de España. Explica, en una entrevista con RTVE Noticias que aunque en la estrategia de la institución está "mejorar la educación financiera de toda la ciudadanía, cada uno con sus características y necesidades, el foco del Banco de España está muy puesto en mejorar esa educación financiera en las aulas". Añade que "los datos muestran que tanto los adultos como los jóvenes tienen un significativo margen de mejora por delante en lo que se refiere a educación financiera".
En busca de esas mejoras, en el año 2008, el Banco de España y la Comisión Nacional del Mercado de Valores (CNMV) se unieron para lanzar la estrategia nacional de cultura financiera, a la que posteriormente se incorporó el Ministerio de Economía. Bajo la marca Finanzas para Todos, funciona como una plataforma que ofrece herramientas prácticas, guías e imparte cursos en colegios de toda España.
"Este año, el lema que hemos elegido por el día de la educación financiera es 'ahorra, invierte, avanza'. Con él, queremos poner de manifiesto la sana gestión de las finanzas personales" nos cuenta Roberto España: "Para que empezando con el ahorro puedas tener una hucha de emergencia para atender necesidades imperiosas y, a partir de ahí, invertir el resto de tus ahorros para que trabajen en tu beneficio y ese dinero invertido adecuadamente pueda permitirte avanzar con tus proyectos de futuro".
En España, siete de cada diez españoles afirma que ahorra según Mapfre; sin embargo, solo dos de cada diez logra alcanzar la tasa óptima recomendada por los expertos (reservar un 20% o más de sus ingresos totales). El motivo en muchas ocasiones es falta de planificación financiera, pero en muchas otras es la imposibilidad de guardar nada de dinero por salarios bajos, deudas o el encarecimiento del coste de la vida.
Los estudiantes con los que hemos hablado nos han contado que aunque ellos todavía no trabajan ni tienen nómina, sí reciben una asignación, una paga y todos reconocen que les cuesta ahorrar: "No es lo que mejor se me da", nos dice entre risas Cecilia Fernández de 2º de bachillerato. Más filosófico se pone Martín Gallego, estudiante de 1º de bachillerato: "Aunque me cuesta, intento ahorrar porque sé que tener ese dinero guardado es bueno para mi futuro", explica a RTVE Noticias.
¿Cómo se enseña la economía en las aulas?
Actualmente en nuestro país bajo la ley educativa vigente (LOMLOE), ninguna asignatura de economía es estrictamente obligatoria. Los temas relacionados con la educación financiera aparecen de forma específica en 4º de la ESO a través de una materia optativa llamada "Economía y emprendimiento". Es una disciplina con un enfoque práctico que se centra en trabajar el espíritu emprendedor, la educación financiera práctica (gestión de presupuestos, ahorro) y la creación de proyectos o prototipos empresariales en clase.
Así lo ratifica Esther Prieto, alumna de 4º de la ESO en el Liceo Sorolla: "Nosotros en clase celebramos en mayo una feria de empresa en la que trasladamos todo lo que hemos aprendido con la asignatura en clase. Nos ponemos en la piel de un empresario que quiere poner en marcha una empresa real". La verdad, asegura esta alumna "es que por este tipo de proyectos estoy muy agradecida de poder estudiar esta asignatura, aunque yo vaya por ciencias".
Quienes en bachillerato eligen el itinerario de Ciencias Sociales sí tienen la asignatura de economía en los dos cursos. Ahí se convierte en troncal, ya que pondera para el examen de Selectividad (PAU) en las carreras de su rama. "La verdad es que desde que tengo la asignatura como obligatoria me he dado cuenta de su importancia" cuenta a RTVE María Corral, estudiante de 2º de bachillerato: "Es fundamental tener conocimientos de economía porque nos hablan sobre la situación actual del país", nos cuenta.
"Los planes de estudios han ido mejorando, el peso de la materia ha ido aumentando y, sobre todo, se van metiendo cosas en otras asignaturas, como matemáticas, desde primaria. Sin embargo, aunque se haya avanzado, y desde los centros educativos hagamos todo lo posible porque la asignatura sea atractiva, la educación financiera que se imparte es insuficiente, debería existir contenido propio desde 1º de la ESO" considera Teresa Sánchez, profesora de Economía.
Iñaki Arcocha, exbanquero privado en Suiza, asesor patrimonial y fundador de IA Capital cree que debe ser antes: "A partir de los cinco años ya pueden empezar a entender que el dinero no nace de los árboles, que procede del trabajo y que, cuando utilizamos nuestro dinero para comprar algo, estamos renunciando a otras cosas. Es una forma muy sencilla de introducir el concepto de elección y de coste de oportunidad".
El papel de las familias y el tabú del dinero
El tabú cultural de hablar de dinero en España está profundamente interconectado con la falta de educación financiera. Se trata de un círculo vicioso: como no se habla de dinero en casa ni con amigos por considerarse de "mala educación" o incómodo, no se aprende a gestionarlo; y como no se tienen conocimientos financieros sólidos, la inseguridad y el miedo al juicio social refuerzan el silencio sobre estos temas.
Compartir lo que se gana o lo que se invierte genera recelo. Según un estudio del bróker online DEGIRO, el 25% de los españoles evita hablar de dinero por miedo a generar envidias o tensiones en su círculo cercano, y un 14% teme directamente ser juzgado.
Uno de los principales errores que se cometen en el ámbito doméstico es el de "transmitir una concepción negativa del dinero y de la riqueza" explica a RTVE Noticias Iñaki Arcocha: "Durante generaciones hemos escuchado frases como 'de dinero no se habla' o 'el dinero no da la felicidad'. Creo que deberíamos revisar estos mensajes, porque si tú crees que el dinero es malo, entonces hacerte rico también es malo y la generación de riqueza es mala, por lo que te será muy difícil conseguirlo y tener éxito con tus inversiones, porque entrarás en una disonancia cognitiva", considera.
Sin embargo, esas barreras poco a poco se van rompiendo entre las nuevas generaciones. "En casa hablamos de dinero", nos cuenta Martín Gallego, que tiene 16 años: Eso si, explica a RTVE Noticias con algo de apuro que "si son cosas más generales como la inflación, la subida de precios, detallitos pequeños, no me importa hablarlo, pero si son cosas más complejas de otros campos, se me hace bola, no me apetece estar en esa conversación", asegura.
También trata estos temas en familia Esther Prieto, compañera de Martín en el Liceo Sorolla: "A mi padre le gusta mucho leer las noticias y nos va diciendo cómo van los precios. Por ejemplo, con los aranceles de Trump, qué subidas van a provocar, cómo va la bolsa... hablamos de economía y de inversiones".
"El miedo es la base de la falta de educación financiera, pero las familias ya están empezando a naturalizar el hablar esos temas en casa y eso ayuda mucho en el aula", asegura Víctor Santos. Considera este docente que imparte la asignatura de economía en Bachillerato Internacional (BI) que "la economía es tabú no solo en los hogares, en mi caso lo es con familia y amigos, pero es verdad que es algo que está cambiando. Todos tenemos una nómina, todos tenemos ingresos y gastos y hablarlo no debería ser un problema, tendría que ser lo más normal del mundo en las conversaciones del día a día", considera.
El reto de las nuevas tecnologías y el poder de la IA
Las nuevas tecnologías están transformando radicalmente la educación financiera, convirtiéndose en un arma de doble filo. Por un lado, la digitalización y la Inteligencia Artificial (IA) democratizan el acceso al conocimiento y permiten personalizar el aprendizaje. Por el otro, la rapidez del entorno digital expone a los ciudadanos,especialmente a los más jóvenes, a nuevos riesgos como la accesibilidad de las inversiones cuando no se tienen los conocimientos necesarios y los ciberfraudes. Hoy en día, ser nativo digital ya no equivale a tener educación financiera digital.
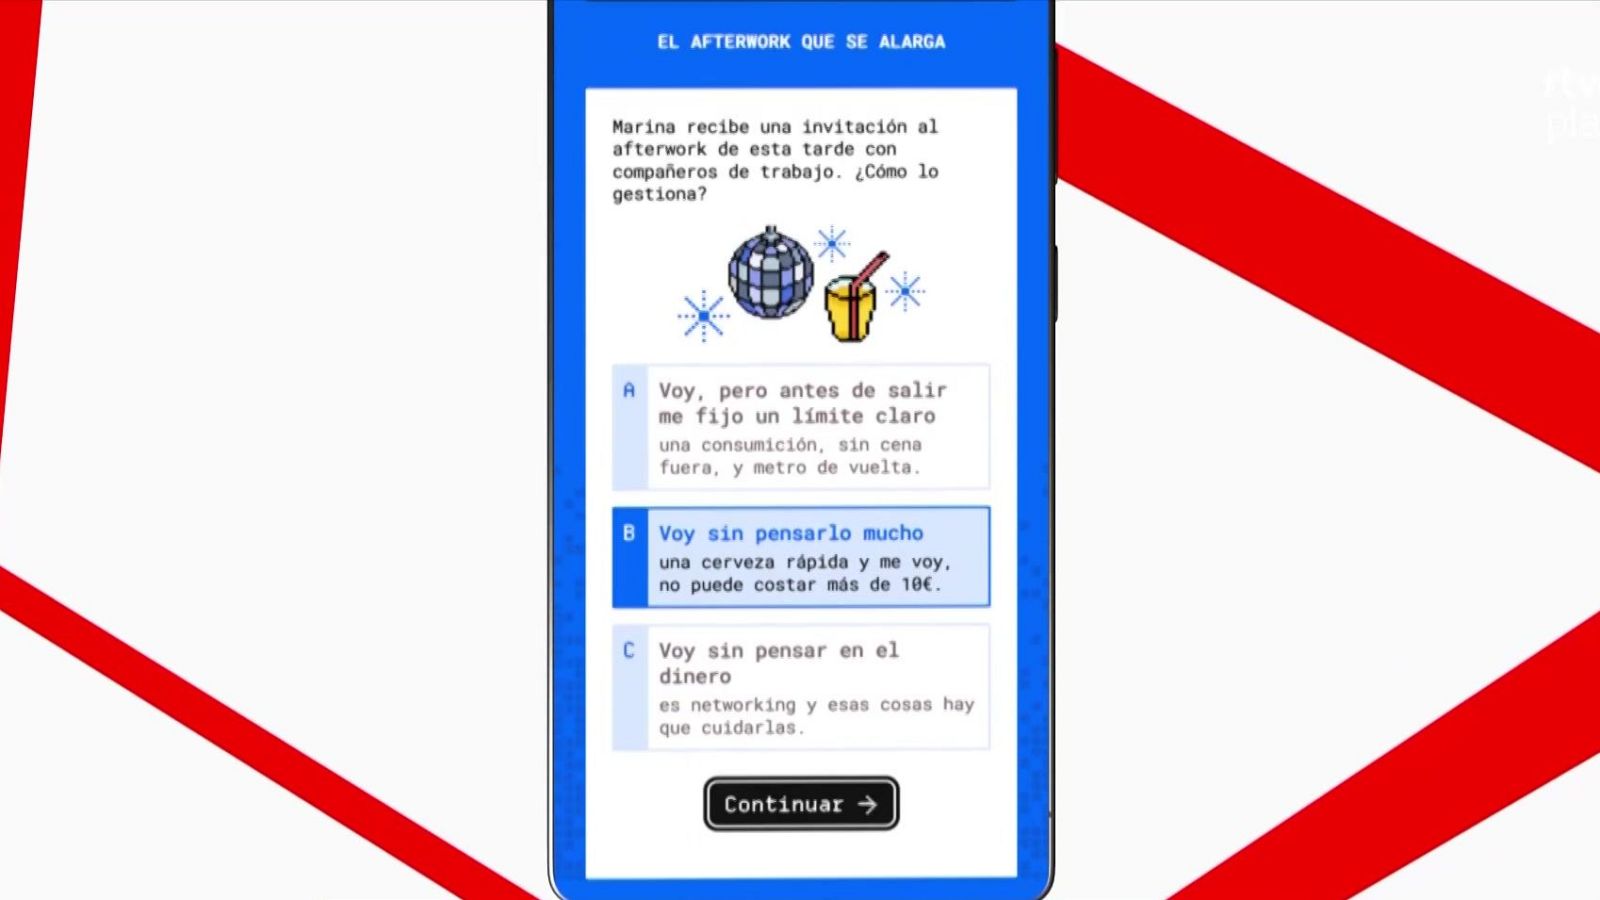
Reconoce Roberto España que "ahora la Inteligencia Artificial añade una capa de complejidad adicional, pero también nos puede ayudar si la usamos bien". El reto, considera el portavoz del Banco de España "es ayudar al ciudadano a usar esa IA para su beneficio y conseguir, a través de la formación, que los jóvenes sean capaces de separar el grano de la paja sobre la información que encuentran en redes sociales sobre inversiones", asevera.
El futuro de las finanzas personales ya es digital, pero las aulas y los hogares deben asegurar que la velocidad de la tecnología no deje atrás a la educación financiera.


