'Finfluencers', cuando el dinero fácil pasa factura
- Qué circula: perfiles de influencers financieros en redes sociales (finfluencers) que prometen ganar dinero fácil con consejos, cursos o mentorías
- Qué analizamos: las malas prácticas de algunos finfluencers y sus posibles consecuencias

 La dirección de esta página ha sido copiada en su portapapeles
Ya sea con inversiones en bolsa o criptomonedas, montando tiendas online o comercializando aplicaciones y libros creados con inteligencia artificial. Las redes sociales están llenas de perfiles que prometen dinero fácil y rápido, atajos para llevar tus finanzas al máximo sin apenas esfuerzo. En muchos casos, estas cuentas aprovechan la falta de cultura financiera para vender cursos o "mentorías" sin tener formación acreditada, enriquecerse con publicidad encubierta o promocionar chiringuitos financieros. Muchas veces, sin advertir de los riesgos que conllevan determinadas prácticas. Según la monitorización de Cultura Financiera de la Unión Europea, tan solo un 18% de los ciudadanos europeos tienen un nivel alto de cultura financiera. España se ubica en la parte baja de la tabla. En VerificaRTVE, te contamos, con la ayuda de expertos, cómo el dinero fácil en internet pasa factura.
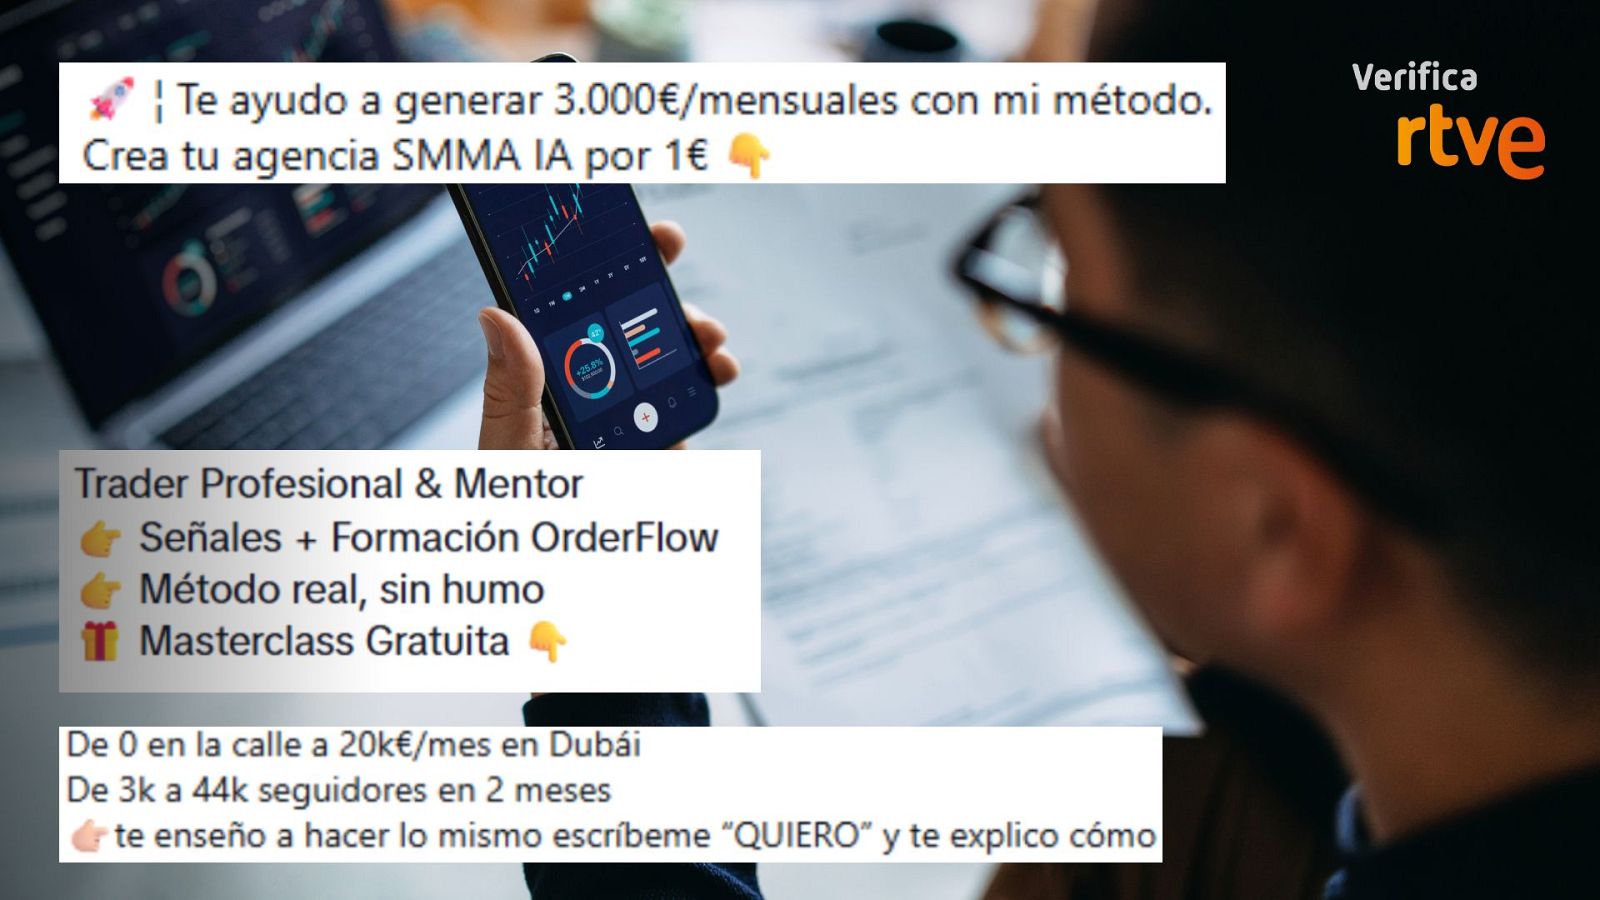
En TikTok, Instagram, X o Youtube circulan mensajes que prometen dinero sin apenas esfuerzo: "De 0 en la calle a 20.000€/mes en Dubái [...] Escríbeme 'QUIERO' y te explico cómo", leemos en TikTok. "Retiro virtual [...] para manifestar dinero", vemos en un perfil de Instagram con un millón de seguidores. "Te ayudo a generar 3.000€/mensuales con mi método", afirman en una presentación en TikTok. "Cómo gano un promedio de 5.000 dólares al mes de forma online", escuchamos en un vídeo de YouTube. Muchos de estos perfiles exhiben, además, un estilo de vida lujoso que funciona como reclamo.
Detrás de estos mensajes, hay cuentas que proponen enriquecerse haciendo trading (compraventa de activos financieros), dropshipping (cuando el comercio electrónico es solamente un intermediario entre el proveedor original y el usuario) o a través de negocios de marketing online.
Según la CNMV, entre los mensajes más difundidos por los finfluencers, se encuentra el contenido educativo general sobre economía y finanzas y consejos personalizados sobre cómo ahorrar o elaborar un presupuesto. También hacen comentarios de actualidad económica, contenido publicitario o promocional y comparativas y opiniones sobre productos y servicios financieros. Cursos, formación y mentorías de inversión, contenidos sobre criptoactivos y productos financieros complejos. Algunos, invitan a entrar en "comunidades privadas, grupos cerrados o servicios de suscripción que ofrecen alertas, señales de compra o venta o acceso exclusivo a contenidos de inversión" o "contenidos que sugieren directa o indirectamente invertir, desinvertir o seguir una estrategia de inversión concreta".
Una labor necesaria y regulada
Ante la falta de educación financiera los expertos coinciden en que muchos influencers financieros realizan una labor necesaria. Regina Rodríguez-Pomar, directora del Departamento de Protección del Inversor, Prevención del Fraude y Educación Financiera de la Comisión Nacional del Mercado de Valores (CNMV) señala que algunos finfluencers tienen como objetivo promover la educación financiera o dar información clara, neutral y transparente". Una opinión que comparte Andrea Carreras-Candi, directora de la Asociación Española de Asesores y Planificadores Financieros (EFPA España): "Divulgar sobre finanzas personales es positivo y necesario, porque España sigue teniendo déficit de educación financiera". En la misma línea, el Parlamento Europeo destaca "el creciente papel de los finfluencers como intermediarios de información financiera" para los jóvenes e incide en que "la educación financiera es esencial para la prevención del fraude, la desinformación y el sobreendeudamiento".
Parte de los contenidos que difunden están regulados. La CNMV se encarga de supervisar "a los finfluencers siempre que desarrollen actividades que caigan bajo" sus "competencias de supervisión". Por ejemplo, para elaborar y difundir recomendaciones de inversión destinadas a un público general, hay que regirse por el Reglamento UE596/2014 sobre el abuso de mercado y por el Reglamento Delegado (UE) 2016/958 que lo desarrolla. Y para prestar servicios de asesoramiento personalizado, se necesita tener una formación acreditada y una "autorización expresa por parte de la CNMV". Quienes están autorizados aparecen en el registro de agentes de la CNMV. La CNMV ha publicado una guía para orientar a los finfluencers sobre cómo actuar con responsabilidad y aclarar las obligaciones legales de los creadores de contenido financiero. Además, la Ley de los Mercados de Valores y de los Servicios de Inversión de 2023 establece en su artículo 246, sobre publicidad, que las "redes sociales recabarán información que indique que los anunciantes de instrumentos financieros [...] cuentan con la correspondiente autorización".
Sin embargo, a comienzos de año la CNMV detectó, tras analizar a un centenar de finfluencers, que el 10% incumplían las normas sobre recomendaciones de inversión o podrían estar prestando asesoramiento personalizado. La señal de alerta también la emite el Parlamento Europeo, que reconoce que hay influencers que usan "la educación financiera como cortina de humo, actuando de forma fraudulenta o con intención maliciosa, promocionando productos no autorizados o dando consejos no cualificados", incluso enviando mensajes directos o grupales, "para promocionar productos especulativos y servicios de apuestas o juegos de azar, a menudo infringiendo las normas de la UE sobre publicidad engañosa y protección del consumidor". De ahí que, en abril de este año, haya aprobado una resolución sobre alfabetización financiera y el auge de los "finfluencers" en la que pide más control y que se cumplan las normas vigentes.
Malas prácticas y consecuencias económicas
Antonio Luis Gallardo, responsable de Estudios de la Asociación de usuarios financieros (ASUFIN), explica a VerificaRTVE que las redes sociales han traído "un cambio radical" en "la forma de llegar" y en el público al que se dirigen: "Llegan a un público joven a través de canales muy masivos". Nos hacen pensar que ser trader "es algo muy sencillo" que se aprende con cursos de "dos semanas". Describe que las estafas financieras se suelen desarrollar "con esquemas de ir de menos a más", "con un efecto de bola de nieve": "Empiezan con pequeñas cantidades. Esta pequeña cantidad no suele ir mal al principio. Voy subiendo, subiendo, subiendo y hasta que me llega un momento en el que empiezo a ver pérdidas". Es entonces cuando "voy doblando apuestas [...] para intentar recuperar y al final tienes unas pérdidas que [...] acaban condicionando tu economía familiar por completo".

Andrea Carreras-Candi, de EFPA España, avisa del problema de las asesorías sin autorización que se ofertan "bajo la etiqueta de 'mentoría', 'coaching financiero' o 'sesión individual'. Esto genera un perjuicio "económico" y "reputacional" para los profesionales, pero, sobre todo, "los más perjudicados" son los usuarios "que no tiene garantías de un servicio regulado". "El principal riesgo", advierten desde la CNMV, "es el de fraude o estafa" ya que, en algunos casos, "los finfluencers pueden actuar con la intención de estafar, ofreciendo y prestando asesoramiento personalizado en materia de inversión sin estar autorizados, difundiendo información falsa o engañosa, y promocionando productos o captando clientes para los denominados chiringuitos financieros".
Otra mala práctica frecuente es que se obvia el riesgo que conlleva un determinado producto financiero. Muchos de los productos que se publicitan en redes, incide Gallardo, "tienen mucho riesgo", sin embargo, "solo ves la parte de las ganancias potenciales, pero no las pérdidas que pueden ir detrás".
También hemos detectado perfiles de finfluencers generados con IA y suplantaciones a cuentas con miles de seguidores. El economista y trader Pablo Gil asegura que tanto él como otros expertos las sufren habitualmente: "Usan tu cara, tu nombre, tu imagen… para intentar captar al cliente". "Y ahí es más complejo porque creen que eres tú quien les estás dando las recomendaciones".
Además, un estudio de la web comparadora de brókeres BrokerListings.com mencionó otros problemas como que el 74 % de los perfiles sobre finanzas de TikTok (FinTok) no especifican claramente sus cualificaciones financieras profesionales, se incluyen también muchos contenidos promocionales y las divulgaciones inconsistentes son habituales. Otras de las malas prácticas a las que recurren los finfluencers es la de hacer publicidad encubierta o publicitar productos financieros fraudulentos.
No venden una inversión, venden un estilo de vida: consecuencias psicológicas
En redes sociales muchos influencers financieros muestran un estilo de vida lujoso con imágenes de coches, relojes, mansiones y viajes. "Así se mueve un trader millonario por España", leemos junto a un vídeo que muestra a un finfluencer subirse a un coche de alta gama. "¿Por qué tú no?", apela otro mensaje que muestra varias escenas en las que se suceden un Lamborghini, rascacielos y entrenamientos. "Ser bueno en la escuela no te comprará esto", vemos junto a la fotografía de un Lamborghini en Instagram. Según la psicóloga Elena Drapá, estas imágenes se mezclan con mensajes que apelan a la voluntad de quien los recibe. Las promesas de dinero fácil en redes sociales tienen éxito porque "apelan a mecanismos psicológicos muy básicos: nuestro cerebro se siente especialmente atraído por las recompensas grandes, rápidas y aparentemente accesibles".
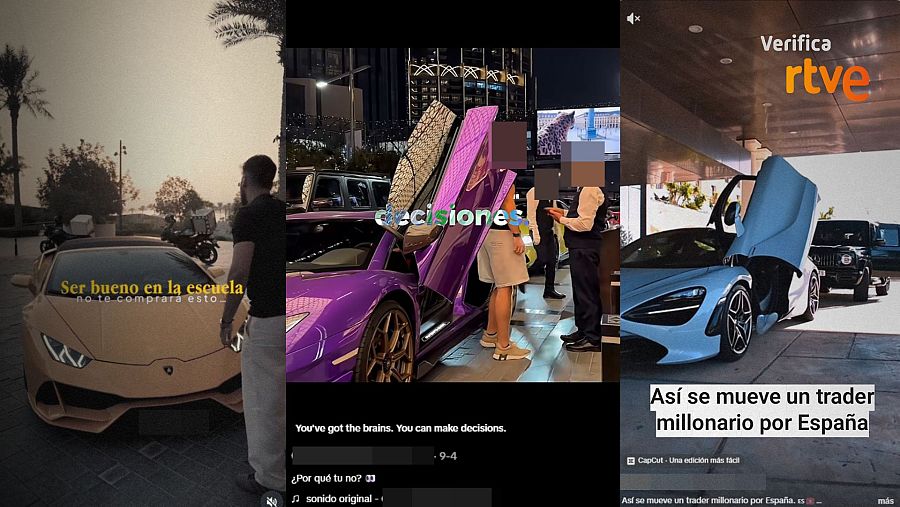
Imágenes publicadas en redes sociales por finfluencers que muestran coches de lujo con el sello VerificaRTVE VerificaRTVE
"El problema aparece cuando no te venden una inversión, sino una versión futura de ti mismo: el coche, la libertad, el cuerpo, los viajes y el éxito. En ese momento dejamos de valorar únicamente un producto y empezamos a comprar una expectativa de vida", sostiene la psicóloga Elena Drapá. El mensaje implícito deja de ser "aprende sobre finanzas" y pasa a ser "si haces lo que yo hago, puedes convertirte en alguien como yo". "Ahí funciona mucho la comparación social aspiracional. La persona empieza a imaginar una versión futura de sí misma asociada a todos esos símbolos de éxito".
Añade que "si además el mensaje es 'yo lo he conseguido y tú también puedes', se reduce nuestra percepción del riesgo y aumenta la sensación de que el resultado depende simplemente de tomar la decisión correcta". Con estas afirmaciones, "el éxito se atribuye completamente al individuo, el fracaso también. Entonces, si la persona pierde dinero o no consigue esa vida prometida, puede pensar: 'no me he esforzado suficiente', 'no tengo la mentalidad adecuada' o 'el problema soy yo'. Eso puede generar frustración, culpa, vergüenza y hacer incluso que vuelva a invertir dinero en otro curso o mentoría pensando que todavía le falta 'la clave'", relata Drapá. Antonio Luis Gallardo calcula que, cada año, unas "10.000 o 15.000 personas" caen en estas malas prácticas. Aunque muchos no denuncian por "vergüenza". Destaca que la mayoría son hombres: "Al final hay una captación muy masiva en el público masculino, con unos reclamos que se repiten siempre: yo tengo ese estilo de vida, tú puedes tener ese estilo de vida".
Cómo detectar a un falso gurú financiero
Regina Rodríguez-Pomar explica que la CNMV ha publicado una guía "dirigida a la población en general" sobre los finfluencers, "los tipos de mensajes que difunden y los beneficios y riesgos para su audiencia". Resume los consejos y advertencias que se recogen en el documento: "el alto número de seguidores o las altas valoraciones mostradas en redes" no indican la "fiabilidad o buen hacer de un influencer". Recomienda, además, "desconfiar de los finfluencers que apelan a las emociones y te incitan a actuar con urgencia" y evitar el "comportamiento de rebaño" haciendo "investigación propia" y "pensar antes de actuar". También, afirma, deberían ponernos en alerta "las promesas de altos rendimientos o retornos constantes con bajo riesgo", ya que "toda inversión incorpora un riesgo".
Andrea Carreras-Candi de EFPA España recomienda comprobar "si [el influencer] está autorizado por la CNMV y si cuenta con una certificación profesional reconocida". Una recomendación que comparte Antonio Luis Gallardo de ASUFIN. A su juicio, si no verificamos que "sea un servicio controlado o legal regulado" pueden aparecer problemas, sobre todo cuando estas personas están fuera de la Unión Europea: "El dinero se pierde muy fácilmente porque se da a cuentas que están en paraísos fiscales" y, en estos casos, recurrir a la justicia es complicado. El economista Pablo Gil concluye que "el problema son los atajos": "Ganarte la vida especulando, haciendo trading de corto plazo, está destinado a muy poquita gente".
Fuentes
- Regina Rodríguez-Pomar, CNMV
- Andrea Carreras-Candi, EFPA España
- Antonio Luis Gallardo, ASUFIN
- Colegio Oficial de la Psicología de Madrid
- Psicóloga Elena Drapá
- Economista Pablo Gil
- Parlamento Europeo
- Eurobarómetro
- Euronews
- BOE
- Broker Listings


